- Heimasíða /
- Japanese Books /
- Politics & Social Sciences /
- Law /
- Laws & Living /
- Estate Planning /
- 中小企業における 自己株式の税務と実務q&a...





中小企業における 自己株式の税務と実務q&a
 Flutt inn úr verslun

Ubuy works hard to protect your security and privacy. Our advanced payment security system ensures confidentiality by encrypting your information during transmission using AES (Advanced Encryption Standards) and SSL (Secure Socket Layer) protocols. Your payment details are 100% secure as we do not share your payment details with third party sellers.


Fast
Shipping

Free
Return*

Secure Packaging

100% Original Products

PCI DSS Compliance

ISO 27001 Certified


Upplýsingar um vöru
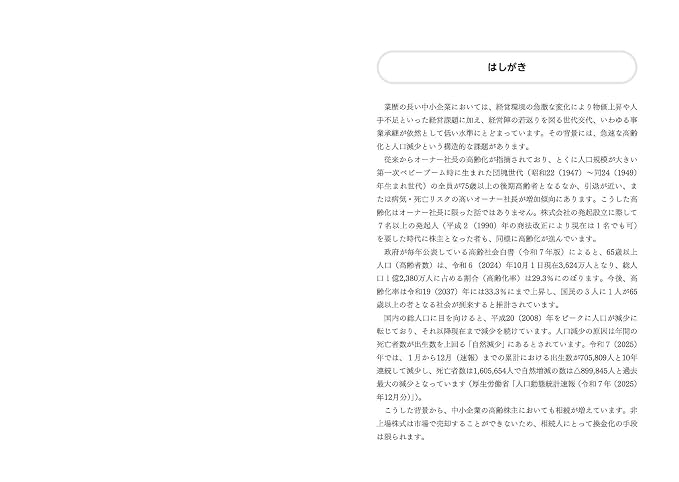
- ●団塊世代が75歳以上の後期高齢者となるなど急速な高齢化が進む中、引退が近い、または病気・死亡リスクの高いオーナー社長が増加傾向にあります。また、株式会社の発起設立に際して7名以上の発起人を要した時期に株主となった方も同様の問題を抱えていることから、中小企業の高齢株主による相続が増えています。 ●中小企業における自己株式の取得は、株主となった相続人の相続税の納税資金等の捻出や、事業承継対策(株式・議決権の集約や分散防止策など)として広く活用されている一方、実際に利用する場面では実務上さまざまな疑問が生じます。 ●そこで本書では、自己株式の取得をはじめ、消却・処分時の会計処理・税務処理、法人税別表五(一)の記載方法などについても実務で対応できるよう詳細に解説。さらに、譲渡人の株式譲渡にかかる税負担の効果を理解してもらうために、具体的な計算例に基づいて数字で示しながら詳説しています。 ●また、税務上においては平成18年の会社法制定による税制改正によって、自己株式は資産項目である有価証券から譲渡株主との間の資本取引(資本の払戻し)とされたことから、取扱いの複雑さに苦手意識をもたれる方が多く見られます。本書ではこの点も含め、具体的に解説しています。 ●実際の相談事例から整理した論点を基に、株式を譲渡する立場の相続人にとっても、取得する発行会社にとっても参考となるよう、立場ごとに分けて詳細な解説(Q&A)を設けました。 ●最後までご一読いただければ、中小企業における自己株式の税務と実務の取扱いに関して確実にマスターすることができる一冊です。
| Publisher | 税務研究会出版局 |
| Publication date | September 15, 2026 |
| Language | Japanese |
| Print length | 308 pages |
| ISBN-10 | 4793129455 |
| ISBN-13 | 978-4793129452 |
| Item Weight | 440 g |
| Dimensions | 0.79 x 5.83 x 8.27 inches (2 x 14.8 x 21 cm) |
VÖRULÝSING
中小企業における 自己株式の税務と実務q&a
Mikilvægar upplýsingar
- Takmarkanir: Fyrir vörur sem eru sendar á alþjóðavettvangi, vinsamlegast hafðu í huga að framleiðendaábyrgð gæti ekki verið gild; þjónustuvalkostir framleiðanda eru hugsanlega ekki tiltækir; vöruhandbækur, leiðbeiningar og öryggisviðvaranir gætu ekki verið á tungumálum áfangalands; Vörurnar (og meðfylgjandi efni) gætu ekki vera hannaðar í samræmi við staðla, forskriftir og merkingarkröfur ákvörðunarlands; og vörurnar eru hugsanlega ekki í samræmi við spennu áfangastaðarlands og annarra rafstaðla (þarf að nota millistykki eða breytir ef við á). Viðtakandi ber ábyrgð á því að hægt sé að flytja vöruna inn á löglegan hátt til ákvörðunarlands. Þegar pantað er frá Ubuy eða samstarfsfélögum þess er viðtakandinn skráningaraðili og verður að fara að öllum lögum og reglum ákvörðunarlands.
- Ekki eru allar vörur sem skráðar eru á Ubuy til sölu þar sem Ubuy er alþjóðleg leitarvél. Vörur eru háðar útflutnings-/viðskiptareglum.
Currently unavailable.
We don't know when or if this item will be back in stock.
This item is not restrict in my country.(Please click on above link if this item is not restrict in your country, So our team will review and allow.)
PCI DSS compliant and ISO 27001:2022 certified, with encrypted payments and full buyer protection on every order.
Ubuy Assurance
Experience worry-free shopping with 100% original products, PCI DSS-compliant payment security, ISO 27001-certified data protection, the fastest cross-border delivery, free returns *, and secure packaging on every order.